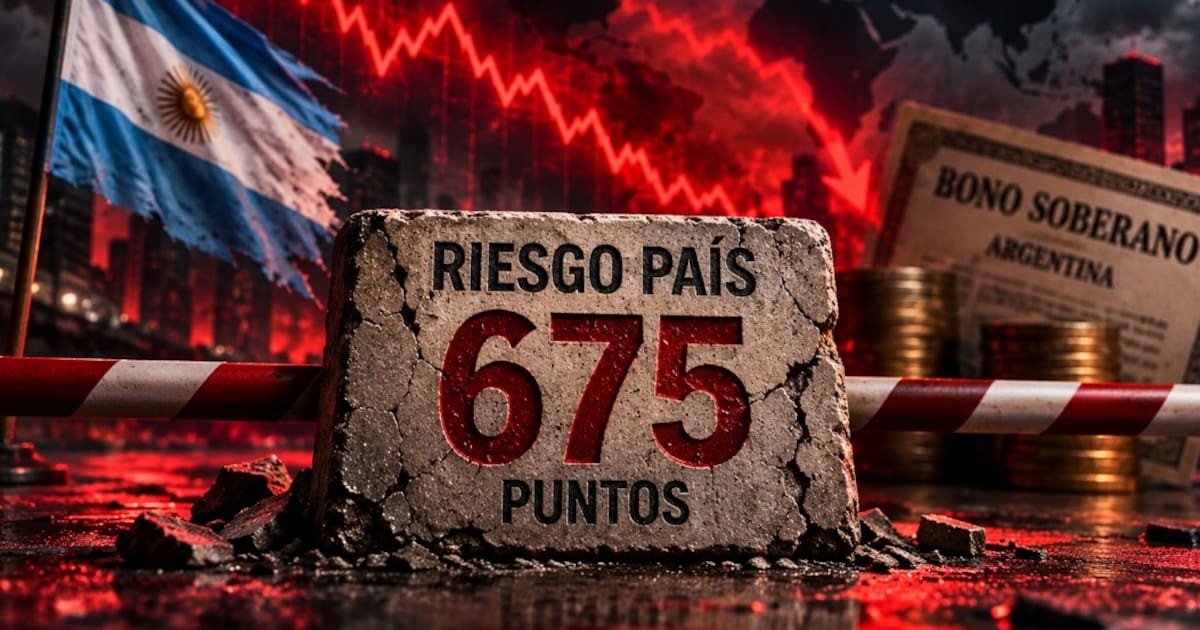
Los bonos soberanos argentinos en dólares operan en su menor nivel desde octubre de 2025 y el riesgo país trepó a 675 puntos básicos, su máximo del año, en medio de un proceso correctivo que ya acumula bajas de hasta 16,7% desde los máximos en los títulos más largos. El fenómeno golpea a la renta fija local con más fuerza que al resto de los emergentes, y según el relevamiento de El Cronista, la combinación de presión externa y riesgo electoral doméstico explica el desplazamiento de todo el mercado de deuda hacia rendimientos superiores al 10%.
La jornada bajista del martes se sumó a una semana negativa. El Global 2029 cayó 0,20%, mientras que el Global 2041 lideró las pérdidas con un retroceso de 0,69%. En el tramo medio y largo, los Globales 2030, 2035, 2038 y 2046 cedieron 0,43%, 0,61%, 0,64% y 0,33%, respectivamente.
Un año de pérdidas generalizadas
Los números acumulados muestran la magnitud del ajuste. En la última semana, el Global 2046 registró la caída más pronunciada, del 3,60%, seguido por el Global 2035 con 3,26% y el 2041 con 3,16%. Desde sus máximos, los bonos cortos retroceden entre 3,8% y 5,8%; el GD35 acumula una baja del 15%, el GD38 del 13,7%, y los bonos largos, GD41 y Global 2046, caen 16,7%.
Como consecuencia, los rendimientos se desplazaron al alza. El Global 2029 opera con una tasa del 9,80%, el GD30 salta al 10,65%, y la curva se invierte en el tramo medio, con el GD35 en 10,8% y tasas de 10,5% en los vencimientos más largos.
¿Por qué caen los bonos si la economía mejora?
Aquí está la paradoja que inquieta a los analistas. La corrección se produce pese a datos macroeconómicos favorables: superávit comercial récord, superávit fiscal en septiembre y aceleración en las compras de dólares por parte del BCRA. Los fundamentos, en términos fiscales y externos, son los más sólidos en años, producto de la disciplina que impuso el Gobierno.
Sin embargo, el mercado descuenta riesgo político. Los analistas de Max Capital indicaron que, pese a una deuda que debería ser sostenible bajo políticas razonables, los inversores están preocupados por los riesgos electorales de cara a 2027.
El foco de corto plazo está en lo que puede alterar las perspectivas electorales: la actividad económica y las coaliciones, con la potencial suspensión o eliminación de las PASO como catalizador positivo que dejaría al voto peronista más fragmentado.
Max Capital también revisó a la baja las proyecciones de crecimiento 2026, desde más del 2% hasta cerca del 1% o menos. Los sectores de fuerte expansión, energía y minería, son compensados por caídas interanuales en industria y construcción, arrastradas por una moneda más fuerte y una recuperación heterogénea.
El salto en las probabilidades de default
El deterioro en las expectativas crediticias es nítido. Según Max Capital Research, las probabilidades implícitas de incumplimiento a tres años, medidas tanto en los bonos como en los CDS, treparon desde niveles del 24% al 25% durante abril y mayo hasta superar el 30% en septiembre. En el pico, la estimación derivada de los CDS llegó al 33% antes de moderarse parcialmente.
En el horizonte de un año, las estimaciones basadas en los bonos superaron el 6% durante septiembre, mientras que la derivada de los CDS se mantuvo entre el 3% y el 5%. Los analistas remarcaron que el superávit primario y los fundamentales actuales no justifican probabilidades implícitas de default a cinco años cercanas al 45%.
El riesgo político es el principal catalizador de las valuaciones de corto plazo, pese a los fundamentals actuales más sólidos.
El termómetro social que mira el mercado
Adrián Yarde Buller, estratega y economista jefe de Facimex Valores, explicó que el mercado observa el humor social, en particular el Índice de Confianza en el Gobierno (ICG), como termómetro de la continuidad de políticas en 2027.
Como en las últimas décadas el ICG tuvo una correlación del 70% con el porcentaje de votos positivos que obtuvieron los oficialismos en las elecciones nacionales, el mercado lee al nivel actual de 38,8% como premonitorio del caudal de votos que podría obtener el gobierno en una primera vuelta.
Yarde Buller advirtió que, con el escenario macro actual, el pesimismo implícito en la curva de Globales parece elevado. El ratio entre el spread del EMBI argentino y el de la deuda emergente high yield llegó a tocar 2,0x; históricamente subió a 4,0x cuando se descontó reversión de políticas, como tras las PASO 2019, y convergió a 0,75x con expectativa plena de continuidad, como tras la elección de medio término de 2017.
Tomando esos escenarios como referencia, el nivel actual implica una probabilidad cercana al 35% de un escenario de reversión plena de políticas, algo que el economista considera elevado a más de un año de la elección.
El contexto externo tampoco ayuda
La suba de tasas a nivel global golpea a todas las curvas de renta fija, soberanas y corporativas. Los fondos de deuda de grado de inversión acumulan caídas del 6,63% en el año, los emergentes retroceden 5,39% y los globales bajan 4,68%, según los índices internacionales citados por El Cronista. El informe de