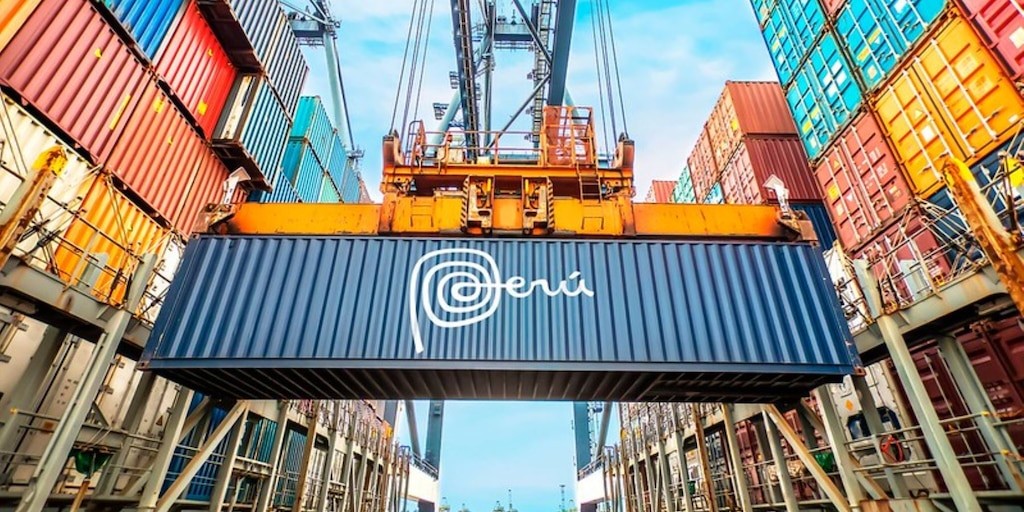
La Sunat de Perú prepara, al 20 de noviembre de 2026, la implementación del Procedimiento Especial de Control del Valor para combatir la subvaluación de importaciones.
El mecanismo, creado por el Decreto Legislativo 1721, permitirá cuestionar el valor declarado y exigir el pago de tributos diferenciales estimados o una garantía equivalente al 200% de ese monto para liberar la mercancía. Según un análisis publicado por Infobae sobre el control aduanero, el procedimiento podría extenderse hasta dos años y plantea dudas sobre su proporcionalidad, su relación con las normas comerciales y sus costos para las empresas formales.
Qué establece el nuevo control aduanero
El objetivo declarado es impedir que una mercancía se declare por debajo de su valor real para reducir el pago de impuestos. Se trata de una finalidad legítima: el Estado necesita recaudar, proteger la competencia y sancionar el fraude sin convertir la aduana en un espacio de discrecionalidad.
El Procedimiento Especial de Control del Valor, conocido como PECV, interviene cuando la Aduana cuestiona el precio declarado bajo determinadas condiciones de riesgo. Para retirar la carga, el importador deberá cubrir los tributos diferenciales estimados o constituir una garantía por el doble de esa suma mientras continúa la revisión.
La diferencia entre perseguir al evasor y cargar costos sobre toda la operación formal está en el diseño del procedimiento. Una empresa puede presentar factura, acreditar cuánto pagó y cumplir los requisitos exigidos, pero aun así quedar sujeta a la garantía si la autoridad considera que el precio resulta demasiado bajo.
La garantía del 200% y el plazo de dos años
La primera objeción se concentra en la cuantía. El Acuerdo sobre Facilitación del Comercio de la Organización Mundial del Comercio, suscrito por Perú, dispone que las garantías exigidas para liberar mercancías no deben superar lo necesario para asegurar los tributos que finalmente correspondan.
Ese principio no elimina la facultad de fiscalizar. Exige que la garantía guarde relación con la obligación que pretende asegurar. Si el diferencial estimado ya representa la contingencia fiscal, una cobertura del 200% requiere una justificación técnica que explique por qué el doble resulta indispensable.
El plazo agrava el efecto financiero. Una investigación de hasta dos años puede inmovilizar recursos de una empresa durante un período prolongado, incluso antes de que exista una determinación definitiva sobre el valor. El costo no recae únicamente sobre el importador: puede trasladarse al precio final, reducir el capital disponible o desalentar una operación legítima.
¿Puede un precio de referencia reemplazar la factura?
El segundo punto es el método de valoración. Dos comercios pueden comprar exactamente el mismo televisor a precios distintos porque uno obtuvo mejores condiciones de su proveedor. Que otro importador haya pagado más no prueba, por sí solo, que la factura más baja sea falsa.
Los precios de referencia sirven para detectar operaciones sospechosas y orientar una fiscalización. El problema aparece cuando desplazan automáticamente el precio efectivamente pagado o por pagar, sin una verificación suficiente de la operación concreta.
El Acuerdo sobre Valoración en Aduana de la OMC reconoce el valor de transacción como método principal, sujeto a las comprobaciones correspondientes. La autoridad conserva así instrumentos para examinar documentos, relaciones comerciales y condiciones de venta, pero parte de una regla que otorga previsibilidad al comercio.
Una administración seria no debe aceptar cualquier factura ni presumir fraude por cada descuento. Debe probar la inconsistencia y concentrar sus recursos donde existan indicios, en lugar de convertir una diferencia de precio en una condena anticipada.
Operadores confiables y duplicación de controles
El PECV tampoco contempla una exclusión general para los Operadores Económicos Autorizados. Estas empresas, certificadas por la propia Aduana, acreditan un historial confiable de cumplimiento e invierten para satisfacer estándares más exigentes.
Si la certificación no produce un tratamiento diferenciado frente al nuevo procedimiento, el incentivo a cumplir se debilita. La política de riesgos pierde sentido cuando una empresa con antecedentes verificados recibe, en términos generales, una exigencia semejante a la de un operador sin ese respaldo.
Existe, además, un procedimiento de duda razonable para verificar el valor de las importaciones. La incorporación de otro mecanismo obliga a preguntar qué falla en el sistema vigente y por qué una exigencia financiera mayor lo corregiría. Sin esa respuesta, el refuerzo del control puede terminar duplicando trámites.
Tecnología, fiscalización selectiva y costos regionales
La alternativa no consiste en relajar la aduana, sino en hacerla más precisa. BeBlog señaló que la OMC y la Organización Mundial de Aduanas consideran que la inteligencia artificial, el análisis de datos y el internet de las cosas pueden mejorar la gestión de riesgos y agilizar el despacho; también mencionó el proyecto Smart Customs, orientado a aplicar aprendizaje automático a la modernización de la labor aduanera.
Ninguna administración puede revisar cada contenedor sin frenar la cadena de suministro. La selección basada en antecedentes, información cruzada y perfiles de riesgo permite reservar la inspección intensiva para las operaciones dudosas y agilizar las que acreditan cumplimiento.
La discusión también interesa a la Argentina y a sus sectores exportadores. Agrositio informó que el flete terrestre hacia los puertos puede representar hasta el 30% del valor FOB de productos como madera, té, yerba mate o arroz, y sostuvo que la presidencia pro tempore argentina del Mercosur deberá retomar la agenda operativa de facilitación del comercio intrazona. Añadir sobrecostos administrativos a esa presión logística castiga especialmente a las economías regionales y al interior productivo.
Un Estado firme sin burocracia innecesaria
Combatir la subvaluación exige autoridad, información y sanciones efectivas. También exige reglas proporcionales, plazos razonables y respeto por los acuerdos comerciales que Perú suscribió. La fortaleza institucional no se mide por el monto de la garantía, sino por la capacidad de distinguir una maniobra fraudulenta de una compra competitiva.
Antes de aplicar el PECV, la Sunat tendrá que explicar el fundamento del 200%, definir el uso de los valores de referencia y precisar el tratamiento de los operadores certificados. Si importar formalmente se vuelve más caro e incierto, el ajuste terminará alcanzando la inversión y el bolsillo de los consumidores.
Preguntas frecuentes
¿Qué es el PECV de la Sunat?
Es el Procedimiento Especial de Control del Valor creado por el Decreto Legislativo 1721 para revisar importaciones cuando la Aduana cuestiona el valor declarado y combatir la subvaluación.
¿Cuándo se exige una garantía del 200%?
Bajo determinadas condiciones de riesgo, el importador que quiera retirar su mercancía deberá pagar los tributos diferenciales estimados o presentar una garantía equivalente al doble de ese monto.
¿El procedimiento excluye a los Operadores Económicos Autorizados?
El PECV no contempla una exclusión general para esas empresas, pese a que fueron certificadas por la propia Aduana por su historial confiable de cumplimiento.